
דוח שנתי לחברה בע"מ (1214): 1281, סעיף 62א וקובץ 6111
דוח שנתי לחברה בע"מ (1214): 1281, סעיף 62א וקובץ 6111
במסך דוח שנתי לחברה (1214) מכינים את הדוח השנתי של לקוח שהוא חברה בע"מ: טופס 1214 והנספחים שלו, ובהם דיבידנד שחולק (1214ב) ורווחים לא מחולקים (1281), וגם הכנסה מיוחסת לבעלי המניות לפי סעיף 62א. בסוף מורידים את קובץ 6111 לשידור.
המערכת מעתיקה לדוח את הנתונים מהספרים של הלקוח, ואתם משלימים, בודקים את חישוב המס ומורידים את הקובץ. בסוף העמוד מוסבר גם מסלול עוסק זעיר, שמופיע בדוח של עוסק.
לפני שמתחילים: המסך מופיע בתפריט הצד של תיק הלקוח רק כשסוג העסק של הלקוח הוא חברה בע"מ.
שלב 1: פתיחת הדוח והעתקת הנתונים מהספרים
- היכנסו לתיק הלקוח, ובתפריט הצד בחרו "דוח שנתי" ואז "דוח שנתי לחברה (1214)".
- בשדה שנה בראש המסך בחרו את שנת המס.
- לחצו "העתק נתונים מהעסק". בחלון העתקת נתונים מפרטי העסק לדוח שנתי מופיע כל שדה שההעתקה תמלא, עם ערך נוכחי וערך חדש. ערך שישתנה מסומן במסגרת ירוקה.
- לחצו "אישור" כדי להעתיק, או "ביטול" כדי לסגור בלי לשנות דבר בדוח.
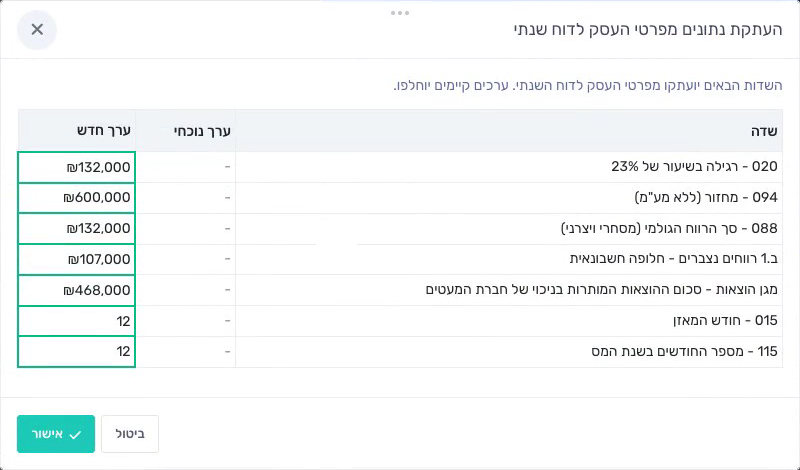
ההעתקה ממלאת, בין השאר, את ההכנסה החייבת, המחזור, הרווח הגולמי, הרווחים הנצברים, המקדמות, המס שנוכה במקור, התרומות ומספר החודשים בשנת המס. ההכנסה החייבת נבנית משורות פירוט: הרווח לפי הספרים, הפחת בספרים, הפחת לצורכי מס, ושורת התאמה לכל חשבון שמס הכנסה לא מכיר בו במלואו. שורות הפחת מגיעות מניהול הפחת של הלקוח, ולכן כדאי לבדוק קודם את דוח פחת (1342).
שאר השדות של הטופס מחולקים ללשוניות לפי הפרקים שלו: "פרטים כלליים", "בעלי מניות וחברות קשורות", "הכנסות", "יתרות ונתונים נוספים" ו"ניכויים וזיכויים". הלשונית "הכל" מציגה את כולם ברשימה אחת, ובעמודה קוד מופיע מספר השדה בטופס. בראש המסך יש קיצורים גם למסך הפסדים מועברים (1344) ולנספחי רווח הון.
חשוב לדעת: לצד סכום שהגיע מהספרים מופיע סמל מחשבון, והוא לא נערך ישירות. כדי לתקן אותו, לחצו על סמל הרשימה שליד השדה והוסיפו שורה עם ההפרש. שורה שהוספתם בעצמכם נשארת גם בהעתקה חוזרת מהספרים.
שלב 2: בדיקת חישוב המס
- שמרו את השינויים ב"שמור" בסרגל השמירה שבתחתית המסך, ולחצו "חישוב מס". החישוב מתבסס על מה שנשמר בדוח.
- בחלון חישוב מס מופיעה שורה לכל הכנסה, עם הבסיס והשיעור שלה, ואחריהן סה"כ מס לפני זיכויים ומס לתשלום.
- אחר כך מופיעים התשלומים (מס שנוכה במקור ומקדמות) והיתרה: יתרה לתשלום באדום או יתרה להחזר בירוק.
- לחצו "סגור". החלון רק מציג את החישוב, ולא משנה דבר בדוח.
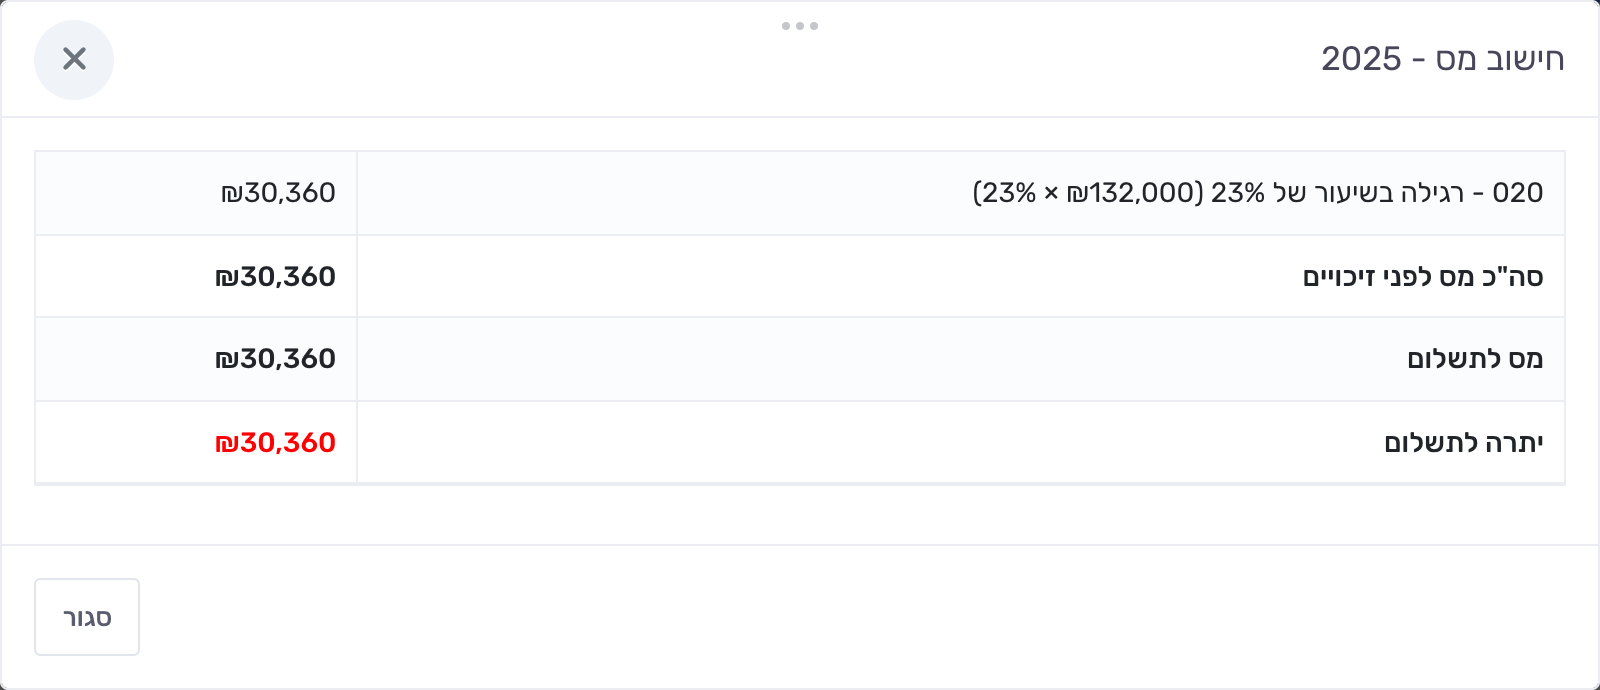
מעל הטבלה מופיעות בדיקות: ההכנסה החייבת בדוח מושווית להכנסה החייבת בטופס 6111, וסך הזכויות לדיבידנד של בעלי המניות נבדק מול 100%. כל עוד לחשבון ברווח והפסד חסר קוד 6111, מופיעה במקום ההשוואה ההודעה "חסר מיפוי קודי 6111".
שלב 3: דיבידנד שחולק (טופס 1214ב)
דיבידנד שחולק בשנת המס נרשם בטבלה שבראש הלשונית "דיבידנד ותשלומים", שורה לכל חלוקה.
- עברו ללשונית "דיבידנד ותשלומים" ולחצו "הוסף".
- מלאו את תאריך החלוקה ואת מקבלי הדיבידנד: יחידים, חברות משפחתיות, מוסד ציבורי וקופת גמל; תושבי חוץ; או חברות ישראליות.
- הזינו את סכום הדיבידנד שחולק, את שיעור המס ואת המס שנוכה. התאריך והסכום הם שדות חובה.
- בעמודה מרווחי שנת מופיעה שנת הדוח. שנו אותה אם חולקו רווחים משנה אחרת.
- אם הדיבידנד חולק ממפעל מאושר, מוטב, מועדף או טכנולוגי, סמנו את העמודה ממפעל מאושר / מוטב / מועדף / טכנולוגי.
- לחצו "שמור" בסרגל השמירה שבתחתית המסך.
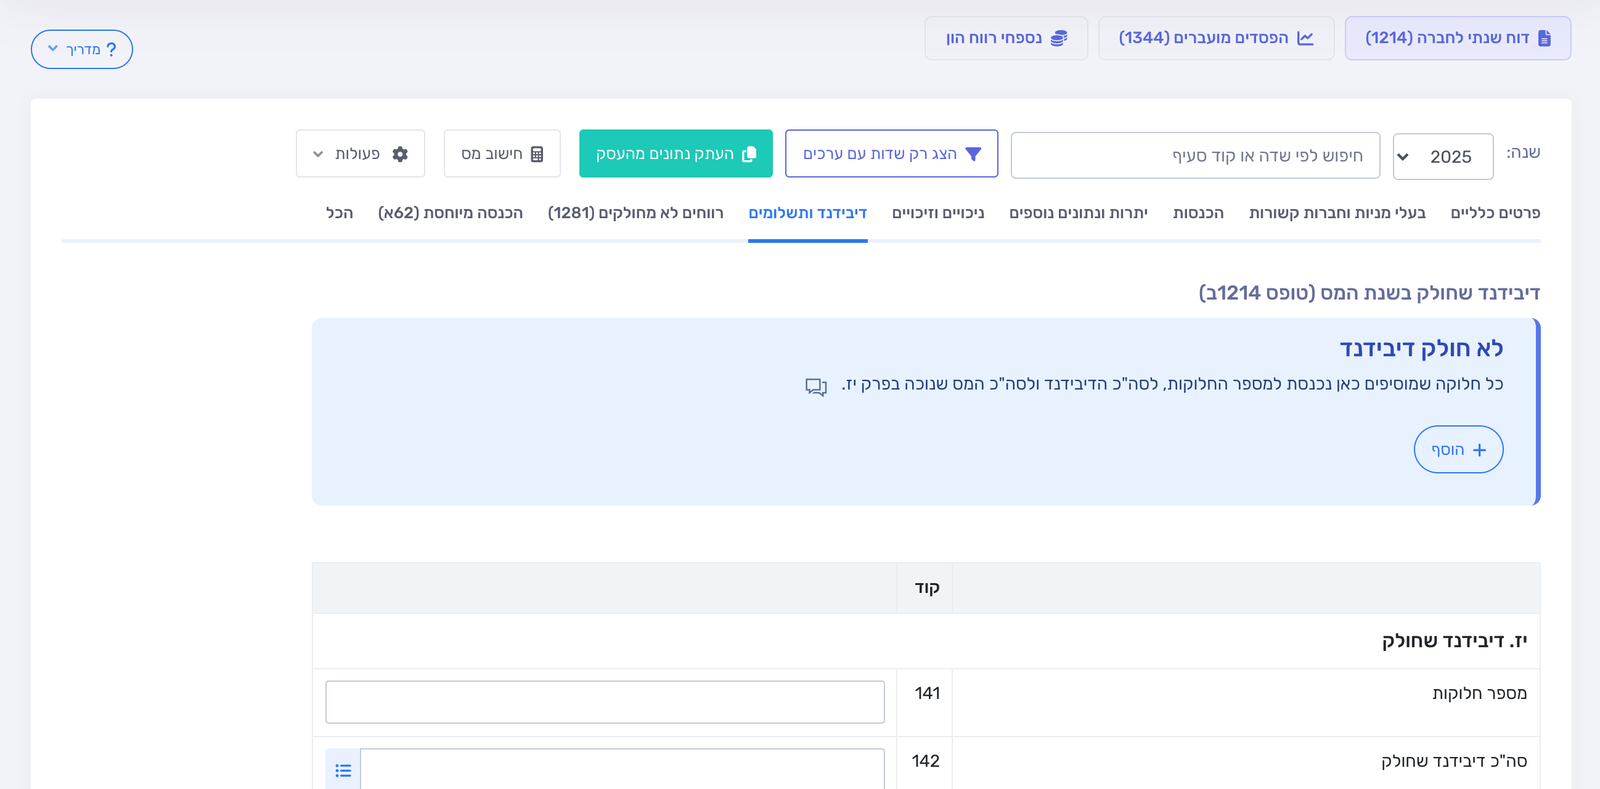
אחרי השמירה כל חלוקה נכנסת לפרק יז. דיבידנד שחולק שמתחת לטבלה: מספר החלוקות, סה"כ הדיבידנד וסה"כ המס שנוכה. חלוקות באותו תאריך נספרות כחלוקה אחת. מחיקת שורה נשמרת מיד, בלי לחיצה על "שמור".
שלב 4: רווחים לא מחולקים (טופס 1281)
הלשונית "רווחים לא מחולקים (1281)" מחשבת את הרווחים העודפים של חברת מעטים. החישוב חל משנת המס 2025.
- סמנו את התיבה החברה היא חברת מעטים כהגדרתה בסעיף 76 לפקודה. כל עוד היא לא מסומנת, לא מחושבים רווחים עודפים.
- בדקו את ב.1 רווחים נצברים – חלופה חשבונאית, שהועתקה מהספרים, והזינו את ב.2 רווחים נצברים – חלופת מס. המערכת לוקחת את הנמוך משתי החלופות.
- בחלק 1281 ג. רווחים נצברים פטורים ומגנים הזינו את ג.2 רווחים נצברים פטורים (באור 2) ואת מגן נכסים. אם הרווחים הפטורים חושבו מיום הקמת החברה, סמנו את התיבה של אופציה א.
- מגן הוצאות מועתק מהספרים, והמגן הכספי מתמלא לבד.
- לחצו "שמור".
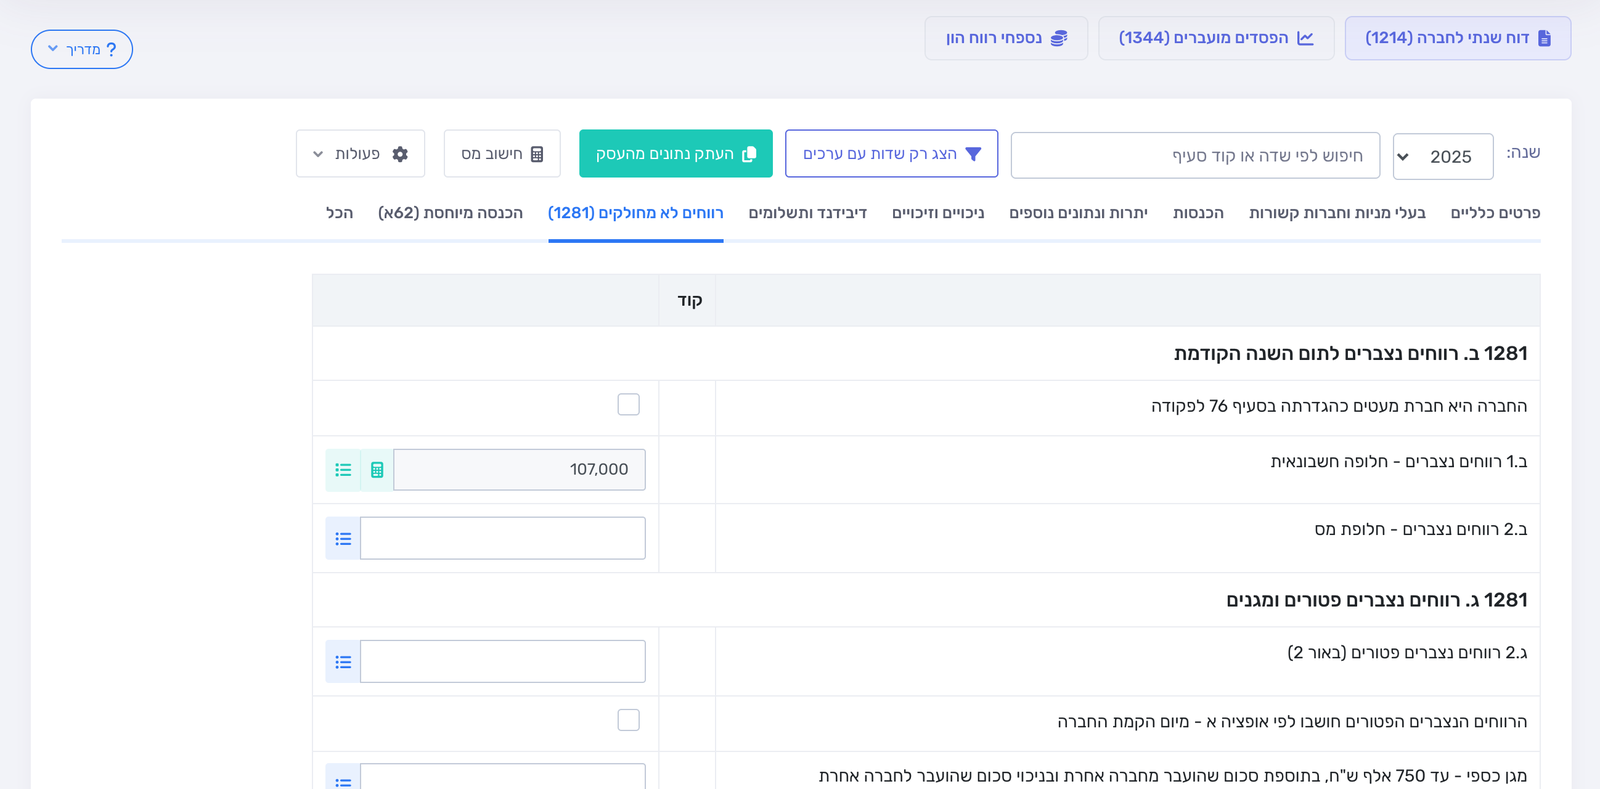
מתחת לשדות מופיע חישוב הרווחים העודפים (טופס 1281): הרווחים הנצברים, המגן הגבוה שחל והרווחים העודפים. הודעה מתחת לחישוב אומרת אם חלה תוספת מס ומה הסיבה, למשל דיבידנד שחולק או הפסד בשנה. הדיבידנד שחולק בשנה והפסד השנה נלקחים מהדוח, והחישוב מתעדכן בכל שמירה ובכל העתקה מהספרים.
שלב 5: הכנסה מיוחסת לבעלי המניות (סעיף 62א)
- עברו ללשונית "הכנסה מיוחסת (62א)".
- ברשימה סוג החברה לעניין סעיף 62א בחרו חברת ארנק (שירותי ניהול, או מעל 70% מההכנסות מלקוח אחד ואין 4 עובדים), חברה עתירת רווח, או "סעיף 62א אינו חל". כל עוד לא נבחר סוג, לא מחושבת הכנסה מיוחסת.
- המערכת ממלאת את הכנסה חייבת מדוח ההתאמה, לפני קיזוז הפסדים ואת מחזור ההכנסות מיגיעה אישית.
- בשדה מתוכה הכנסה חייבת שלא מיגיעה אישית הזינו את הריבית, הדיבידנד משוק ההון, שכר הדירה וכדומה.
- לחצו "שמור".
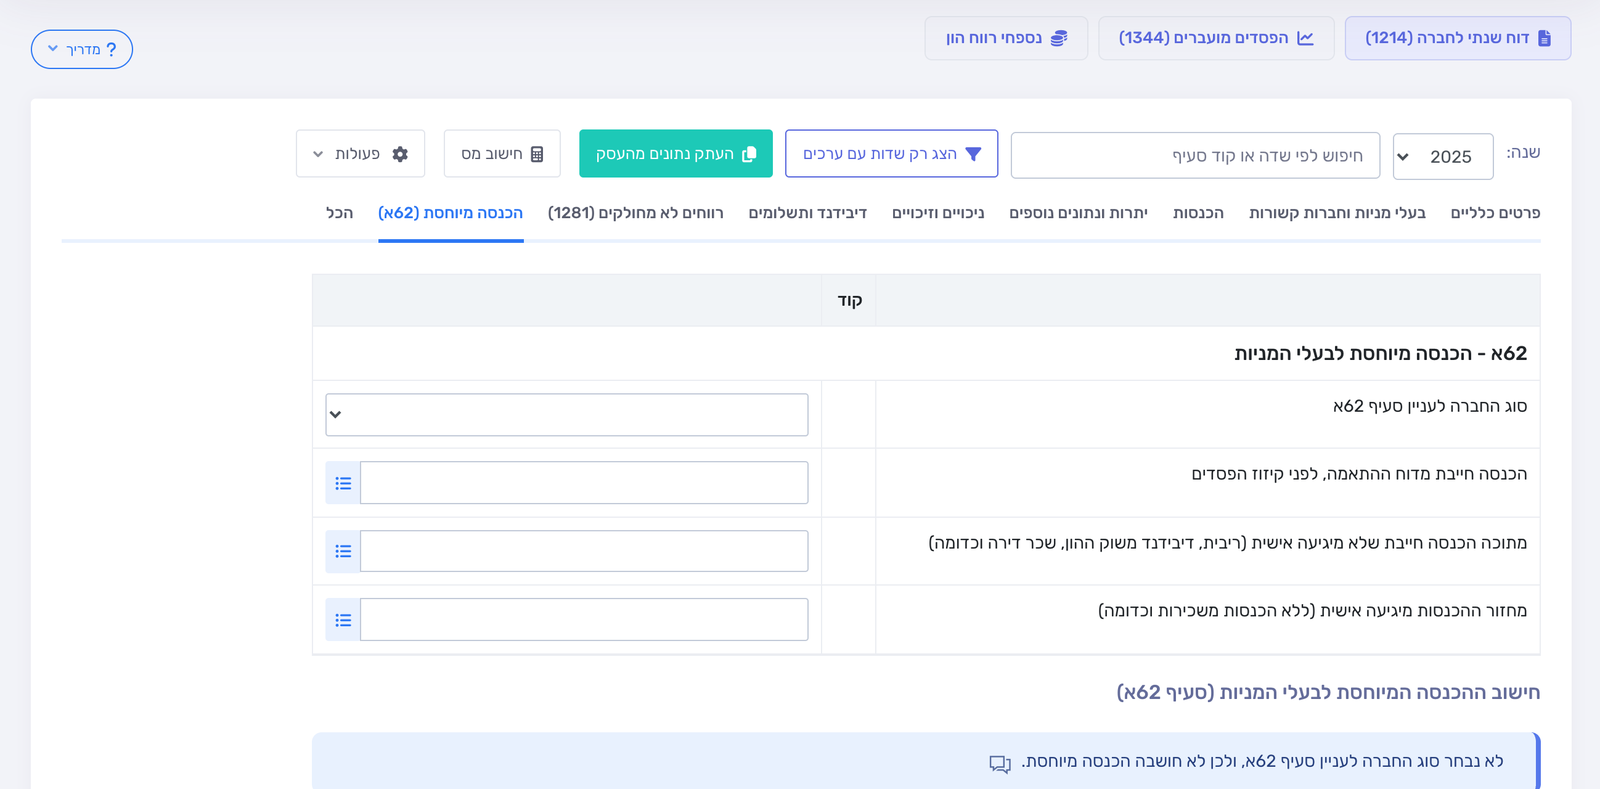
מתחת לשדות מופיע חישוב ההכנסה המיוחסת לבעלי המניות (סעיף 62א). בחברת ארנק מיוחס לבעלי המניות כל הרווח מיגיעה אישית, ובחברה עתירת רווח רק החלק שמעל 25% ממחזור ההכנסות מיגיעה אישית. החלק של כל בעל מניות נקבע לפי זכות לדיבידנד (%) שהוזנה בלשונית "בעלי מניות וחברות קשורות", ואם לא הוזן אחוז מופיעה הודעה שמבקשת להזין אותו. ההכנסה המיוחסת מחויבת במס אצל בעלי המניות, ולכן היא לא נכללת בחישוב המס של החברה. החלוקה מוצגת לעיון בלבד, ואת החלק של כל בעל מניות מדווחים בדוח השנתי האישי שלו.
שלב 6: הורדת קובץ 6111 לשידור
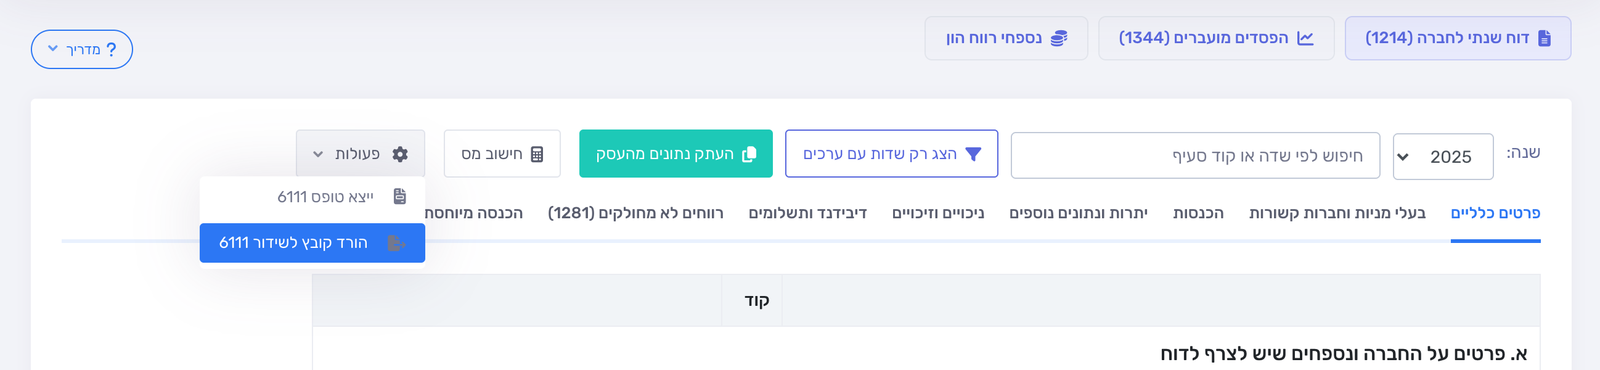
- לחצו "פעולות" ובחרו "ייצא טופס 6111".
- בחלון השלמת קודי 6111 לרווח והפסד בחרו קוד בעמודה קוד 6111 לכל חשבון הכנסות והוצאות: הקלידו חלק משם הקוד או את המספר שלו, ובחרו מההצעות.
- מתחת לחשבונות, בחלק מאזן, השוו את סה"כ נכסים לסה"כ התחייבויות והון. כשהם שווים מופיעה ההודעה "המאזן מאוזן".
- אם מופיעה הרשימה חשבונות בלי קוד 6111 במאזן, בחרו קוד בעמודה קוד 6111 לכל חשבון ברשימה.
- לחצו "שמור וסגור" כדי לשמור את הקודים, או "הפק טופס" כדי להפיק את טופס 6111.
- לחצו "פעולות" ובחרו "הורד קובץ לשידור 6111".
- בחלון קובץ לשידור 6111 – דוחות כספיים מלאו את מספר ענף כלכלי (עד 4 ספרות), את סוג העסק המדווח ואת בסיס דיווח (מצטבר או מזומן). שלושתם שדות חובה בקובץ.
- לחצו "הורד קובץ". הפרטים נשמרים והקובץ יורד למחשב, מוכן לשידור.
רוב חשבונות המאזן מקבלים קוד לבד לפי סוג החשבון, כמו לקוחות, ספקים, קופה ובנק, ולכן ברשימה נשארים רק חשבונות שאין להם קוד כזה. הקוד נשמר על החשבון, ובשנה הבאה לא צריך לבחור אותו שוב. אם המאזן לא מאוזן גם כשלכל החשבונות יש קוד, בדקו את הספרים במאזן הבוחן לסוף השנה (בתוך תיק הלקוח, בתפריט דוחות ← מאזן בוחן).
שימו לב: הכפתור "הורד קובץ" מופיע רק כשאין בחלון תיבה אדומה. תיבה אדומה מופיעה כשלחשבון ברווח והפסד חסר קוד 6111, כשהמאזן לא מאוזן או כשלחשבון במאזן חסר קוד. לחצו בה על "עריכת מיפוי 6111", השלימו את הקודים ולחצו "שמור וסגור". אחר כך סגרו את החלון ב"ביטול" ופתחו אותו שוב מהתפריט "פעולות".
בדוח של עוסק: מסלול עוסק זעיר, עם המלצה
בדוח של לקוח שהוא עוסק מורשה או עוסק פטור אפשר לחשב את ההכנסה החייבת במסלול עוסק זעיר: מחזור העסקאות בניכוי הוצאה נורמטיבית, במקום ההוצאות בפועל. המסלול קיים רק ליחיד, לא לחברה בע"מ.
המערכת מחשבת את שני המסלולים. כשהמסלול האחר מגיע להכנסה חייבת נמוכה יותר, מופיעה תיבה צהובה מסלול עוסק זעיר – המלצה עם ההפרש. כשהעסק כבר מסומן כעוסק זעיר, ההמלצה יכולה להיות לבטל את הסימון.
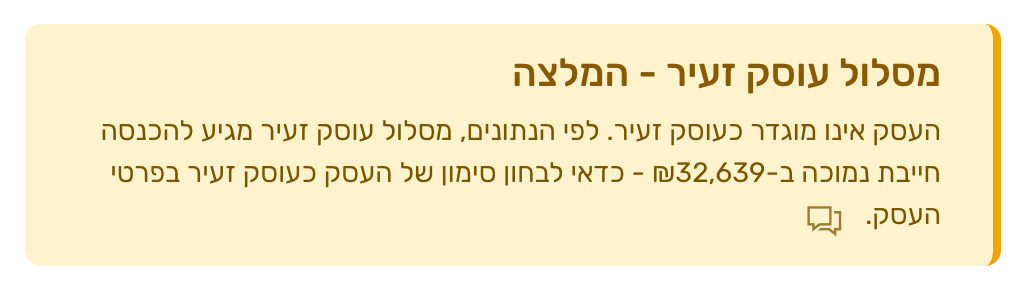
- איפה רואים: בהערכת המס של העוסק, ובדוח השנתי שלו: בחלון חישוב המס, בחלון העתקת הנתונים מפרטי העסק ובחלון פרטים לפני ייצוא הקובץ.
- איך מחליטים: ב"הגדרות העסק" של הלקוח (בתוך תיק הלקוח, בתפריט הגדרות ← הגדרות העסק) מסמנים עוסק זעיר. בדוח השנתי עצמו הבחירה נעשית בחלון ההעתקה, בשדה עסק זעיר בשנת הדוח, כי הדוח של שנה נקבע לפי אותה שנה.
- המלצה היא הצעה בלבד: היא לא משנה דבר בעצמה. כשהמחזור חורג מתקרת המסלול לא תופיע המלצה לעבור אליו.
סיום בהצלחה
הדוח השנתי של הלקוח מוכן: הנתונים הועתקו מהספרים, חישוב המס נבדק וקובץ 6111 ירד למחשב שלכם לשידור.
טיפים נוספים לייעול העבודה:
• השלימו את קודי 6111 לפני "העתק נתונים מהעסק": הרווח הגולמי והתרומות נלקחים מהחשבונות לפי הקודים שלהם.
• לפני "חישוב מס" לחצו "שמור", כי החישוב מתבסס רק על מה שנשמר.
• לסקירה של עבודה עם חברה בע"מ במערכת, ראו את המדריך המקיף לחברת בע"מ.