
כל קודי השגיאה של הדוח המפורט למע"מ (PCN874) — טבלה מלאה ומה לעשות בכל קוד
כל קודי השגיאה של הדוח המפורט למע"מ (PCN874) — טבלה מלאה
כשרשות המסים דוחה דוח מע"מ מפורט היא מחזירה על כל חשבונית שגויה קוד שגיאה ומשפט קצר. המשפט אומר מה לא בסדר, אבל לא מה לעשות. הטבלה כאן מתרגמת כל אחד מקודי השגיאה האפשריים למה שצריך לתקן, לפי הפרסום הרשמי של רשות המסים.
שימו לב: אלה קודי השגיאה של הדוח המפורט (PCN874). לדוח התקופתי למע"מ יש מספור שגיאות שונה לגמרי, ואותו מספר עצמו אומר שם משהו אחר — לכן חשוב לזהות קודם איזה מהשניים נדחה. את שגיאות הדוח התקופתי תמצאו במדריך שגיאות בדיווח דוח תקופתי למע"מ.
איפה רואים את זה במערכת
את ההסבר לא צריך לחפש — הוא מופיע ממילא ליד השגיאה עצמה, בשלושה מקומות. הטבלה כאן היא אותו מידע במקום אחד, לעיון ולחיפוש.
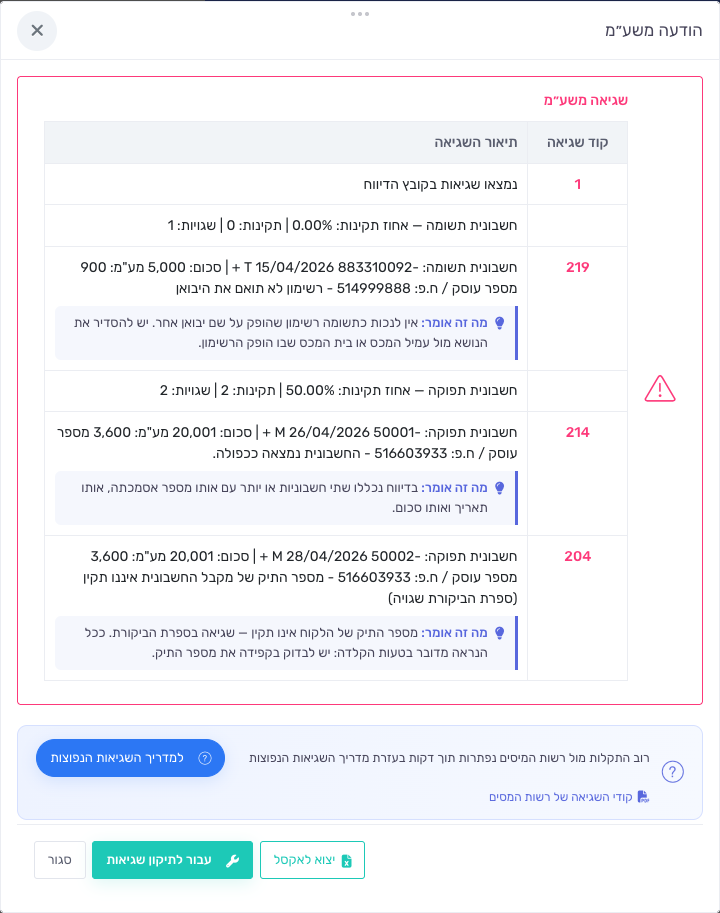
1. בחלון השגיאות שנפתח מיד אחרי שידור שנכשל. לכל שורה — הקוד שרשות המסים החזירה, המשפט שלה, ומתחתיו "מה זה אומר" עם מה שצריך לתקן.
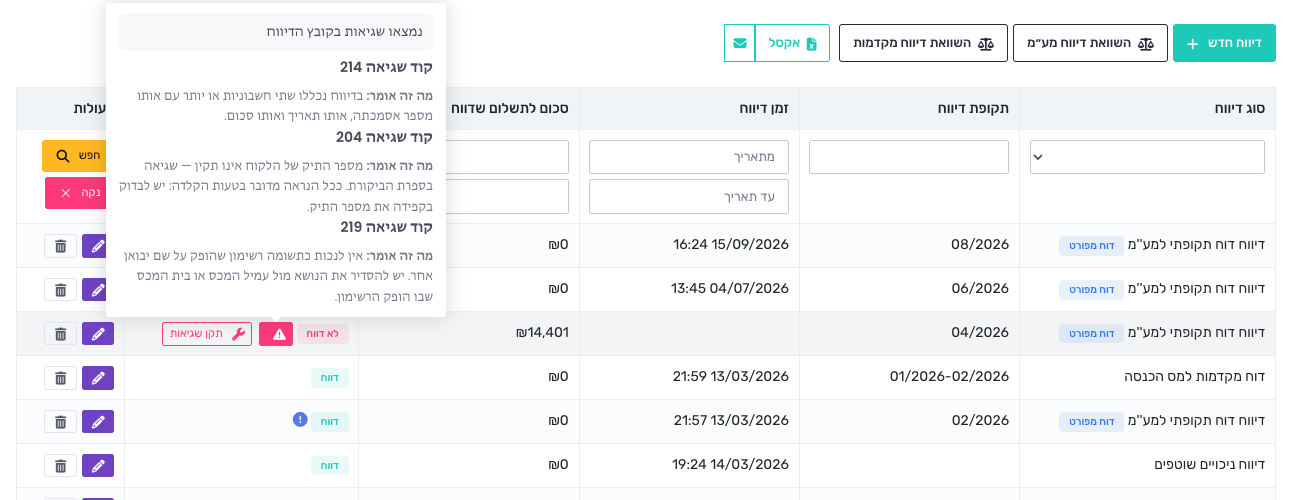
2. בשורת הדוח במסך דיווחים לרשויות — ריחוף על סימן השגיאה מציג את כל הקודים שהתקבלו, עם ההסבר לכל אחד. משם גם מגיעים לתיקון בלחיצה על "תקן שגיאות".
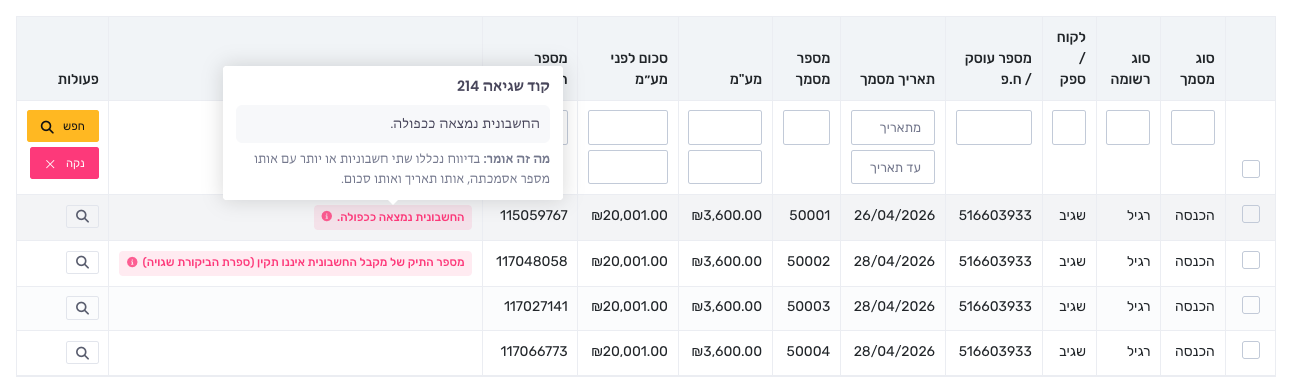
3. בשורת החשבונית עצמה, במסך דוח מע"מ מקוון (PCN874) — התג האדום מראה מה רשות המסים אמרה על החשבונית הזאת, והריחוף עליו מוסיף את הקוד ואת ההסבר.
שורת הסיכום של הדוח (רשומת הפתיחה)
| קוד | מה זה אומר ומה לעשות |
|---|---|
| 101–105 | בשדה זה ניתן לרשום כיום רק סימן "+". סימן "-", וכן כל תו אחר, אינם תקינים. אם סך הערך בתקופת הדיווח שלילי (למשל בעקבות זיכויים שניתנו), יש לפנות למוקד התמיכה של רשות המסים לקבלת הנחיות. |
| 106–107 | בשדה זה ניתן לרשום כיום רק סימן "+". סימן "-", וכן כל תו אחר, אינם תקינים. אם סך הערך בתקופת הדיווח שלילי (למשל בעקבות זיכויים שהתקבלו), יש לפנות למוקד התמיכה של רשות המסים לקבלת הנחיות. |
| 108 | בשדה זה ניתן לרשום רק "+" או "-". כל תו אחר אינו תקין. |
| 109 | מספר התיק שברשומת הפתיחה אינו מוגדר במערכת מע"מ כתיק החייב בדיווח. ייתכן שהתיק אינו פעיל — למשל עוסק שנסגר, או שינה את אופן הרישום לחברה ומדווח כיום במספר תיק אחר. |
| 110 | מספר התיק שברשומת הפתיחה אינו תקין — קיימת אי-התאמה בספרת הביקורת. |
| 111 | תקופת הדיווח שנשלחה מכילה תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 112 | תקופת הדיווח אינה רשומה במבנה YYYYMM, או שהיא כוללת ערכים לא תקינים (כגון חודש 13). |
| 113, 151 | לא ניתן להגיש דיווח לתקופה שצוינה בדוח, מכיוון שמדובר בתקופה עתידית. |
| 114 | לא ניתן להגיש דיווח לתקופה שקדמה ביותר מ-8 שנות מס. כדי להגיש דוח מתקן לתקופה זו יש לפנות למשרד מע"מ האזורי שבו מנוהל התיק. |
| 115 | השדה "כמות רשומות התשומה בקובץ" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 116 | השדה "כמות רשומות העסקה בקובץ" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 117 | השדה "סה"כ עסקאות חייבות" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 118 | השדה "סה"כ מע"מ בעסקאות חייבות" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 119 | השדה "סה"כ עסקאות חייבות בשיעור אחר" ברשומת הפתיחה צריך לכלול אפסים בלבד. השדה שמור לשימוש עתידי ואינו בשימוש כיום. |
| 120 | השדה "סה"כ מע"מ בעסקאות חייבות בשיעור אחר" צריך לכלול אפסים בלבד. השדה שמור לשימוש עתידי ואינו בשימוש כיום. |
| 121 | השדה "סה"כ עסקאות פטורות או בשיעור אפס" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 122 | השדה "מע"מ תשומות ציוד" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 123 | השדה "מע"מ תשומות אחרות" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 124 | השדה "סה"כ מע"מ לתשלום או להחזר" ברשומת הפתיחה מכיל תווים שאינם ספרות. זו תקלה בהפקת הקובץ — יש לפנות לתמיכה של מייבן. |
| 125 | סכום המע"מ לתשלום או להחזר חייב להיות שווה להפרש בין מס העסקאות למס התשומות (ציוד ואחרות), כפי שהם רשומים ברשומת הפתיחה. |
| 126 | חסרה רשומת הסגירה (המתחילה ב-"X") בסוף קובץ הדיווח. זו תקלה במבנה הקובץ — יש לפנות לתמיכה של מייבן. |
| 127 | מספר העוסק ברשומת הסגירה (המתחילה ב-"X") חייב להיות זהה למספר העוסק שברשומת הפתיחה (המתחילה ב-"O"). |
| 128 | סכום מע"מ העסקאות ברשומת הפתיחה, מחולק בסך העסקאות החייבות, חורג משיעור המע"מ הסטטוטורי של התקופה המדווחת. |
מצב התיק, ההרשאות ותקופת הדיווח
| קוד | מה זה אומר ומה לעשות |
|---|---|
| 129 | ברשומת הפתיחה לא ניתן לדווח עסקאות בסכום שלילי. |
| 130 | מלכ"ר או מוסד כספי אינם מדווחים על עסקאות. עסקאות אקראי יש להגיש במשרד מע"מ האזורי שבו מנוהל התיק. |
| 131–132 | קוד סוג הדוח למלכ"ר או למוסד כספי הוא 6. |
| 146 | המשתמש שממנו שודר הדוח אינו מקושר לתיק המדווח ברשות המסים. יש לבדוק את ההרשאות ואת הקשר מייצג-מיוצג. |
| 147 | הוגש בבנק דוח מע"מ בסכום שמחייב הגשת דוח מפורט בלבד. הדוח נרשם כשגוי והוא חוסם את קליטת הדוח המפורט. יש לפנות למשרד מע"מ האזורי ולבקש לבטל את הדוח התקופתי שהוגש בבנק, ורק לאחר מכן להגיש את הדוח המפורט. |
| 148, 156–158, 163–171, 401–407 | שגיאה פנימית במערכות רשות המסים. יש לפנות לשע"מ, מוקד המחשוב של רשות המסים. |
| 149, 155 | המייצג אינו רשום ברשות המסים כמייצג של תיק זה. רק החייב בדיווח עצמו או המייצג הרשום שלו רשאים להגיש דיווח מפורט. כדי להירשם כמייצג לתיק זה יש לפנות לפקיד השומה של העוסק. |
| 150 | התיק אינו רשום במערכת מע"מ כעוסק פעיל, כמלכ"ר או כמוסד כספי. ייתכן שהעסק רשום במסגרת שותפות או איחוד עוסקים, ואז חובת הדיווח חלה על השותפות או על איחוד העוסקים. |
| 152 | עוסק המדווח על בסיס דו-חודשי אינו חייב בהגשת דיווח מפורט, ודיווח כזה אינו נקלט. |
| 153 | כבר הוגש דוח מפורט לתקופה זו. כדי לבטל אותו ולשדר דוח חדש יש לפנות למשרד מע"מ האזורי שבו מנוהל התיק. |
| 159 | קובץ הדיווח נבנה במבנה הישן PC874, שאינו עונה על דרישות הדיווח הנוכחיות. יש לפנות לתמיכה של מייבן. |
הספק שהוציא את החשבונית
| קוד | מה זה אומר ומה לעשות |
|---|---|
| 160 | הספק אינו רשום במערכת מע"מ כעוסק מורשה, ולכן אינו רשאי להוציא חשבוניות מס. יש לבדוק את מספר העוסק המופיע על החשבונית ולוודא שהוא הוזן נכון בכרטיס הספק. |
| 161 | ביום הוצאת החשבונית הספק היה רשום כעוסק לא פעיל, ולכן לא היה רשאי להוציא חשבונית מס. יש לבדוק את מספר התיק של הספק ואת תאריך החשבונית. |
| 162 | מספר התיק של מוציא החשבונית שייך לעוסק מהרשות הפלסטינית, אך החשבונית סווגה כתשומה רגילה (T) במקום כחשבונית P. יש לשנות את סוג הרשומה ל-P. |
| 201 | מספר התיק של מוציא החשבונית מכיל תווים שאינם ספרות, או אפסים בלבד. יש לברר את מספר התיק של הספק ולעדכן אותו בכרטיס הספק. |
| 202 | מספר התיק של הספק אינו תקין — שגיאה בספרת הביקורת. ככל הנראה מדובר בטעות הקלדה: יש לבדוק בקפידה את מספר התיק. |
| 204 | מספר התיק של הלקוח אינו תקין — שגיאה בספרת הביקורת. ככל הנראה מדובר בטעות הקלדה: יש לבדוק בקפידה את מספר התיק. |
החשבונית עצמה
| קוד | מה זה אומר ומה לעשות |
|---|---|
| 205 | מספר החשבונית כולל תווים שאינם ספרות (למשל אותיות, "-" או "/"), או שהוא ריק או שווה ל-0. |
| 206 | תאריך החשבונית אינו במבנה YYYYMMDD או כולל תווים שאינם ספרות. לדוגמה, חשבונית מ-22 במרץ 2010 צריכה להירשם כ-20100322. |
| 207 | תאריך החשבונית מאוחר מהיום האחרון של תקופת הדיווח. |
| 208 | חלפו יותר משישה חודשים מיום הוצאת החשבונית ועד סוף תקופת הדיווח. על פי החוק ניתן לקזז מע"מ בתוך שישה חודשים מיום ההוצאה, אלא אם התקבל אישור מיוחד ממנהל משרד מע"מ האזורי. |
| 209 | תאריך שורת הקופה הקטנה (רשומה מסוג K) אינו בתוך תקופת הדיווח. מותר לכלול בקופה הקטנה חשבוניות מחודשים קודמים, אך תאריך השורה המרכזת חייב להיות בתוך התקופה המדווחת. |
| 210 | סכום המע"מ בחשבונית מכיל תווים שאינם ספרות. |
| 211 | סכום העסקה לפני מע"מ בחשבונית מכיל תווים שאינם ספרות. |
| 212 | סכום המע"מ בחשבונית גבוה מדי ביחס לסכום העסקה לפני מע"מ — גבוה משיעור המע"מ הסטטוטורי. הבדיקה מתבצעת גם על חשבוניות מספקי הרשות הפלסטינית (חשבוניות P), שבהן שיעור המע"מ נמוך בדרך כלל. |
| 213 | מספר הרשימון בחשבונית היבוא אינו תקין — מכיל תווים שאינם ספרות, או שספרת הביקורת שגויה. יש לרשום את כל תשע הספרות מימין. |
| 214 | בדיווח נכללו שתי חשבוניות או יותר עם אותו מספר אסמכתה, אותו תאריך ואותו סכום. |
| 215 | חשבונית עצמית שנרשמה כתשומה (רשומה מסוג C) חייבת להירשם גם כעסקה (רשומה מסוג M), בסכום מע"מ זהה או גבוה יותר במקרה של קיזוז חלקי. |
| 216 | בדוח להחזר, סכום המע"מ הכלול בקופה הקטנה (רשומות מסוג K) אינו יכול לעלות על 5% מסך מע"מ התשומות שבדוח. |
| 217 | כל חשבוניות התשומה בדוח נושאות את אותו תאריך. יש לבדוק שהתאריכים הוזנו נכון. |
| 218 | מספר הרשימון או ההצהרה אינו קיים במערכת. יש לבדוק את נכונות המספר, ובהצהרת יבוא משנת 2015 יש לוודא שהוזנו הספרות הנכונות. |
| 219 | אין לנכות כתשומה רשימון שהופק על שם יבואן אחר. יש להסדיר את הנושא מול עמיל המכס או בית המכס שבו הופק הרשימון. |
בדיקות על הדוח כולו
| קוד | מה זה אומר ומה לעשות |
|---|---|
| 301 | כמות רשומות התשומה שברשומת הפתיחה אינה תואמת את מספר שורות התשומה בדוח. שורה מרכזת (כגון קופה קטנה) נספרת כשורה אחת, גם אם כלולות בה כמה חשבוניות. |
| 302 | כמות רשומות העסקה שברשומת הפתיחה אינה תואמת את מספר שורות העסקה בדוח. שורה מרכזת (כגון ריכוז חשבוניות ללקוחות לא מזוהים) נספרת כשורה אחת, גם אם כלולות בה כמה חשבוניות. |
| 303 | בדוח להחזר, סכום המע"מ בקופה הקטנה אינו יכול לעלות על 5% מסך התשומות שנדרשו. יש לפרט את הרכב הקופה הקטנה. |
| 304 | כל חשבוניות התשומה בדוח נושאות את אותו תאריך. יש לבדוק מול החשבוניות עצמן: אם יש תאריכים שונים יש לתקן, ואם התאריכים אכן זהים יש לפנות למשרד מע"מ לקליטה מאולצת של הקובץ. |
| 305 | בדוח נכללה כמות גבוהה של חשבוניות כפולות — חשבוניות שבהן מספר האסמכתה (כולל קבוצת האסמכתה), הסכום והתאריך זהים. |
| 306 | סכום המע"מ בחשבוניות התשומה התקינות, מחולק בסך מע"מ התשומות שברשומת הפתיחה, אמור להיות 100%. סטייה מהיחס הזה מעידה על כמות גדולה מדי של רשומות שגויות, או על אי-התאמה בין הסיכום לפירוט. יש לתקן את הדוח ולשדר אותו מחדש. |
| 307, 309 | סכום המע"מ בחשבוניות המכירה התקינות, מחולק בסך מע"מ העסקאות שברשומת הפתיחה, אמור להיות 100%. סטייה מהיחס הזה מעידה על כמות גדולה מדי של רשומות שגויות, או על אי-התאמה בין הסיכום לפירוט. יש לתקן את הדוח ולשדר אותו מחדש. |
| 308 | כל החשבוניות בדוח נמצאו שגויות. יש לבדוק שוב את ההזנה בהנהלת החשבונות. |
| 310 | הדוח אינו מאוזן, וסכום המס בזיכויים אינו מסביר את הפער. יש לבדוק את הקובץ, ואם הוא נמצא תקין יש להעביר אותו להזנה במשרד מע"מ שבו מתנהל התיק. |
| 311 | שיעור מע"מ העסקאות המחושב חורג משיעור המע"מ הסטטוטורי של התקופה המדווחת. יש לבדוק שוב, ואם הדוח נמצא תקין יש להעביר אותו להזנה במשרד מע"מ שבו מתנהל התיק. |
מבנה קובץ הדיווח ותקלות במערכות רשות המסים
| קוד | מה זה אומר ומה לעשות |
|---|---|
| 408–409, 801–802, 806 | מבנה קובץ הדיווח אינו תקין. יש לפנות לתמיכה של מייבן. |
| 803 | אורך רשומת הפתיחה בקובץ אינו תקין. יש לפנות לתמיכה של מייבן. |
| 804 | אורך רשומת הסגירה בקובץ אינו תקין. יש לפנות לתמיכה של מייבן. |
| 805 | אורך רשומות הפירוט בקובץ אינו תקין. יש לפנות לתמיכה של מייבן. |
המקור הרשמי
הטבלה מבוססת על הפרסום הרשמי של רשות המסים "קודי שגיאה אפשריים בקבצי הדיווחים המפורטים". הקישור הזה מופיע גם ליד השגיאות במערכת עצמה, כדי שתמיד אפשר להגיע ללשון המקורית.