
חישוב יתרת לקוח
הלקוח אומר ששילם הכול? כך בודקים בכרטיס הלקוח מה קרה, ומה עוד צריך להפיק
היתרה של לקוח היא יתרת הפתיחה שלו, ועוד הקבלות, פחות החשבוניות. יתרה במינוס אומרת שהלקוח חייב לכם. יתרה בפלוס אומרת שהוא שילם יותר ממה שחויב, ובדרך כלל חסרה חשבונית.
שלב 1: פתיחת כרטיס הלקוח
- לחצו על "לקוחות" בתפריט, ואז על שם הלקוח.
- בראש הכרטיס מופיעה ה"יתרה" של הלקוח, ולידה מספר ה"מסמכים פתוחים" שלו.
- בלשונית "מסמכים" מופיעים כל המסמכים שהופקו ללקוח, מהחדש לישן.
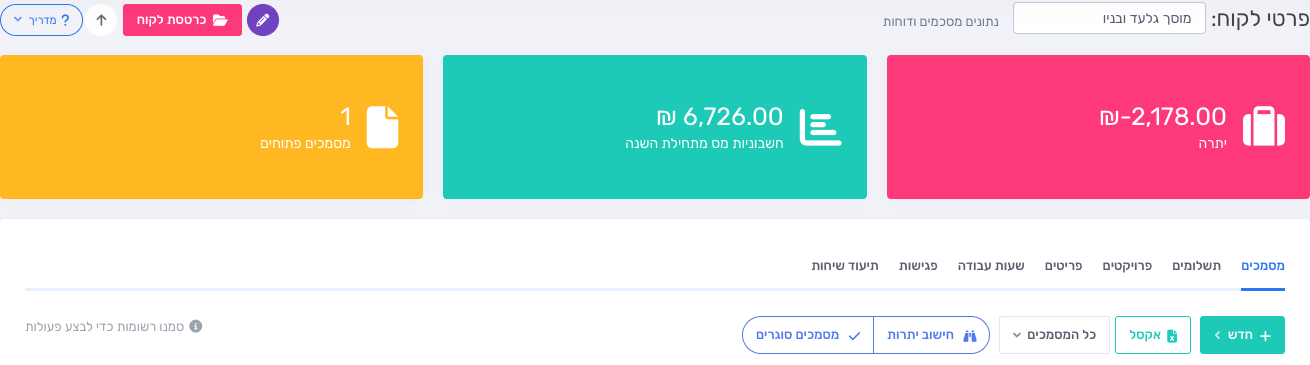
שלב 2: חישוב יתרות
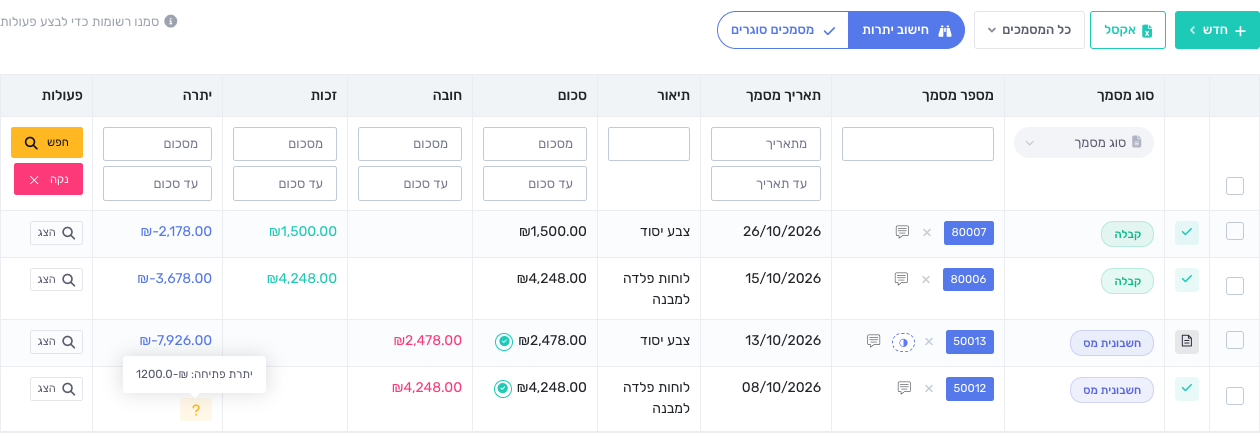
לחצו על "חישוב יתרות". בטבלה נוספות שלוש עמודות:
- חובה: הסכום שהלקוח חויב בו, בחשבונית מס.
- זכות: הסכום שהלקוח שילם, בקבלה.
- יתרה: היתרה המצטברת אחרי המסמך הזה, מהמסמך הראשון של הלקוח ועד האחרון.
- חשבונית מס / קבלה מופיעה גם בחובה וגם בזכות, ולכן היא לא משנה את היתרה.
- בזמן החישוב מוצגים רק המסמכים שמשפיעים על היתרה: חשבוניות, קבלות וחשבוניות זיכוי. הצעות מחיר, הזמנות ותעודות משלוח מוסתרות.
- היתרה מחושבת רק על המסמכים שברשימה. כדי לראות את היתרה המלאה, לחצו על "נקה" לפני החישוב.
סימן שאלה בשורה הראשונה: ללקוח יש יתרת פתיחה, והיתרה מתחילה ממנה ולא מאפס. העבירו את העכבר על סימן השאלה כדי לראות את הסכום.
שלב 3: מסמכים סוגרים — איזו קבלה סגרה איזו חשבונית
לחצו על "מסמכים סוגרים". ליד מספר כל מסמך מופיע מספר המסמך שמקושר אליו: ליד חשבונית, הקבלה שסגרה אותה, וליד קבלה, החשבונית שהיא סגרה. לחיצה על המספר מובילה למסמך.
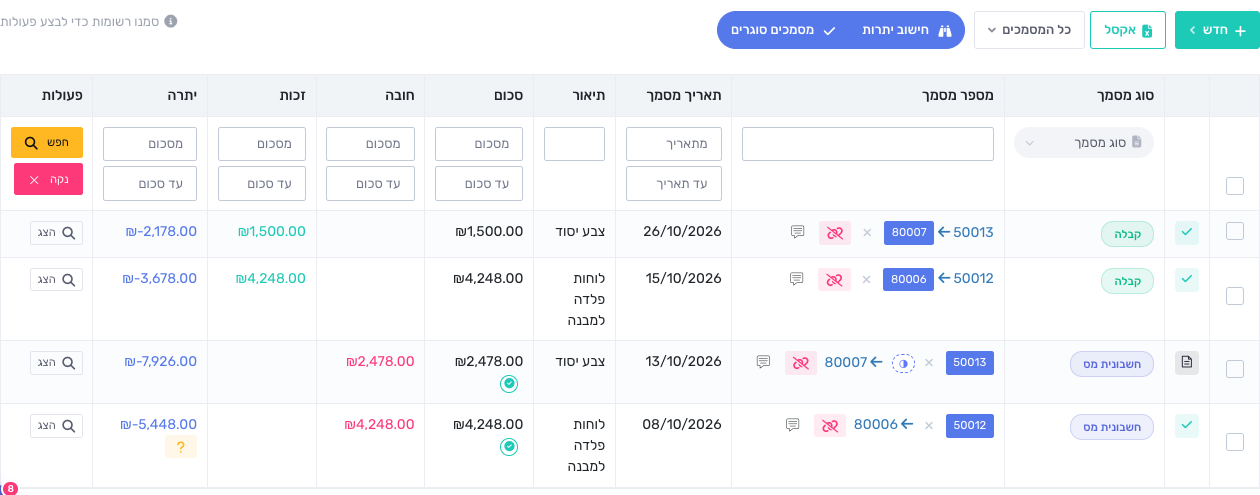
חשבונית שנסגרה רק בחלקה נשארת פתוחה. כדי לראות רק אותן, בחרו בתפריט "כל המסמכים" ב"מסמכים פתוחים" או ב"מסמכים סגורים חלקית".
יתרת פתיחה שאינה אפס — לקוח שעבר ממערכת אחרת
כשלקוח מגיע עם חוב ממערכת קודמת, רושמים את החוב ביתרת הפתיחה שלו, והיא נספרת לפני כל המסמכים.
- בכרטיס הלקוח לחצו על כפתור העריכה (העיפרון הסגול).
- עברו ללשונית "חשבונאות", ומלאו את "יתרת פתיחה".
- לחצו על "שמור", ורעננו את הדף כדי לראות את היתרה המעודכנת.
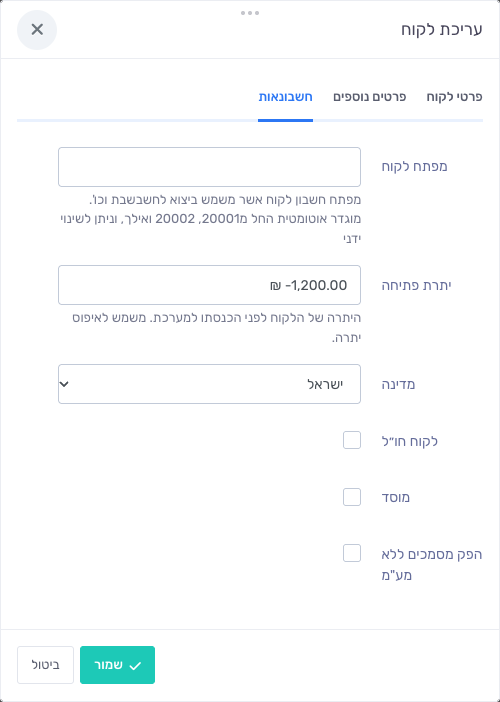
הטעות הנפוצה: לקוח שחייב לכם מקבל יתרת פתיחה במינוס. חוב שהוזן בפלוס נספר לזכות הלקוח, והיתרה נראית כאילו הוא שילם יותר מדי.
דוגמה: "מוסך גלעד ובניו" אומר ששילם הכול
- ממערכת קודמת נשאר חוב של ₪1,200, ולכן יתרת הפתיחה היא ₪-1,200.
- חשבונית מס 50012 על ₪4,248 — שולמה במלואה בקבלה 80006.
- חשבונית מס 50013 על ₪2,478 — שולמו עליה ₪1,500 בקבלה 80007, ונשארו ₪978.
היתרה היא ₪-2,178: ₪978 על חשבונית 50013, ועוד ₪1,200 מהמערכת הקודמת. הלקוח שילם את כל מה שראה בחשבוניות, אבל לא את החוב הישן.
מה עוד צריך להפיק:
- כשהלקוח ישלם את ₪978: פתחו את חשבונית 50013, לחצו על "סגור" ובחרו קבלה. הקבלה תסגור את החשבונית.
- כשהלקוח ישלם את החוב הישן: קבלה רגילה על ₪1,200, שלא סוגרת אף מסמך.
סיום בהצלחה
עכשיו אפשר להראות ללקוח בדיוק מה הוא חייב ועל מה, מסמך אחרי מסמך.